Domain bhw-online.de kaufen?
Wir ziehen mit dem Projekt
bhw-online.de um.
Sind Sie am Kauf der Domain
bhw-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bhw-online.de kaufen?
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **

Ähnliche Suchbegriffe für Rückstellungen
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **

Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
Was versteht man unter Rückstellungen?
Was versteht man unter Rückstellungen? Rückstellungen sind in der Buchhaltung Verbindlichkeiten oder Verpflichtungen, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber voraussichtlich in der Zukunft beglichen werden müssen. Sie dienen dazu, zukünftige Ausgaben oder Verpflichtungen bereits in der aktuellen Bilanzperiode zu berücksichtigen und somit ein realistisches Bild der finanziellen Situation eines Unternehmens zu vermitteln. Rückstellungen können beispielsweise für Garantieleistungen, Rücknahmeverpflichtungen oder drohende Verluste aus schwebenden Geschäften gebildet werden. Sie müssen nach bestimmten Regeln und Vorschriften in der Bilanz ausgewiesen werden. **
Top-Angebote
Produkte zum Begriff Rückstellungen:
-
HBM Elektrowerkzeug-OrganizerMit dem HBM-Elektrowerkzeug-Organizer haben Sie Ihren Arbeitsbereich geordnet und Ihre Werkzeuge immer in Reichweite. Dieser Organizer aus robustem 1,5 mm dickem Stahl bietet nicht nur einen lange Nutzungsdauer, sondern auch eine Tragfähigkeit von bis zu 50 kg. Seine Abmessungen von 305 mm Höhe, 430 mm Breite und 230 mm Tiefe machen ihn zu einer kompakten und effizienten Ergänzung Ihres Arbeitsplatzes. Bewahren Sie Ihre Elektrowerkzeuge geordnet auf und behalten Sie bei Ihren Arbeiten Komfort und Übersicht.24,99 €*Versand: 9,99 €Sichere Weiterleitung zum Anbieter
-
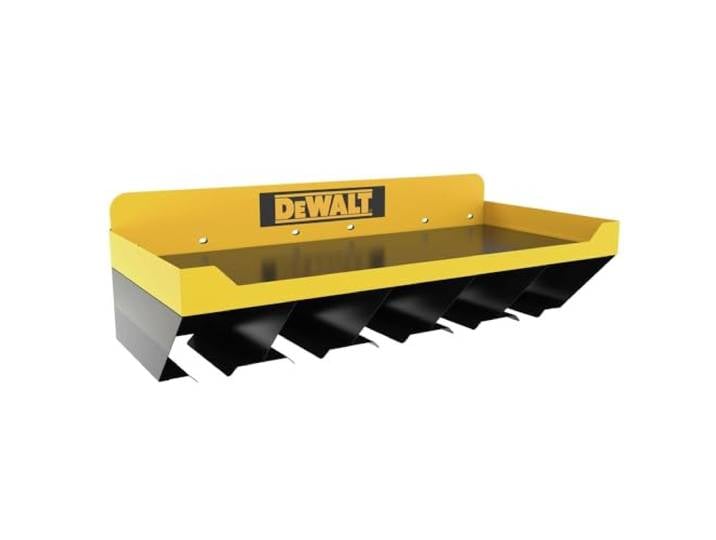
DEWALT Werkzeug-Organizer, Elektrowerkzeug-Aufbewahrungsregal, hält bis zu 5 Werkzeuge, 45,4 kg Kapazität, kompatibel Werkstatt-Aufbewahrungssystem (DWST82822)<p>Der <strong>DEWALT Werkzeug-Organizer</strong> ist die ideale Lösung für die geordnete Aufbewahrung Deiner Elektrowerkzeuge. Mit einer beeindruckenden Kapazität von bis zu <strong>45,4 kg</strong> bietet dieses <strong>Elektrowerkzeug-Aufbewahrungsregal</strong> Platz für bis zu fünf Werkzeuge, sodass Du stets den Überblick behältst und Deine Werkstatt effizient organisieren kannst.</p><p>Die robuste, geschweißte <strong>Stahlkonstruktion</strong> sorgt für eine außergewöhnliche Haltbarkeit und Langlebigkeit, während die rutschfeste Beschichtung der Schlitze dafür sorgt, dass Deine Werkzeuge sicher an ihrem Platz bleiben. Diese Funktion schützt zudem vor Kratzern und Korrosion, was die Lebensdauer Deiner Geräte verlängert.</p><p>Zusätzlich bietet der Organizer eine praktische obere Ablage, die sich hervorragend für die Aufbewahrung von <strong>DEWALT Akkus</strong> und Ladegeräten eignet. So hast Du alles Wichtige stets griffbereit und ordentlich verstaut. Die flexible Montage ermöglicht es Dir, den Organizer entweder an der <strong>DEWALT Metal Rail</strong> oder direkt an Wandständern zu befestigen, was Dir maximale Anpassungsfähigkeit in Deiner Werkstatt bietet.</p><p>In der ansprechenden Farbe <strong>Mehrfarbig/Meereswellen (Ocean Tides)</strong> fügt sich der Werkzeug-Organizer harmonisch in jede Werkstattumgebung ein und sorgt für einen modernen Look. Optimiere Deine Werkstatt mit dem DEWALT Werkzeug-Organizer und genieße die Vorteile einer strukturierten und funktionalen Aufbewahrungslösung.</p>175,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Warum bildet man Rückstellungen?
Man bildet Rückstellungen, um zukünftige Verpflichtungen oder Risiken in der Bilanz angemessen zu berücksichtigen. Dadurch wird die finanzielle Situation des Unternehmens realistischer dargestellt. Rückstellungen dienen auch dazu, Gewinne zu glätten und somit eine gleichmäßige Ergebnisentwicklung über mehrere Perioden zu erreichen. Zudem können Rückstellungen steuerlich geltend gemacht werden und somit die Steuerlast des Unternehmens reduzieren. Durch die Bildung von Rückstellungen wird die Transparenz und Nachvollziehbarkeit der Bilanz verbessert. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Ähnliche Suchbegriffe für Rückstellungen
-
Wo werden Rückstellungen gebucht?
Rückstellungen werden in der Bilanz eines Unternehmens als Verbindlichkeiten ausgewiesen. Sie dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag bereits bekannt sind. Rückstellungen werden in der Regel in der Passivseite der Bilanz unter den Verbindlichkeiten ausgewiesen. Sie können beispielsweise für drohende Verluste aus schwebenden Geschäften, für Gewährleistungen, für Pensionen oder für Steuern gebildet werden. Rückstellungen sind wichtig, um die wirtschaftliche Lage eines Unternehmens realistisch darzustellen und mögliche Risiken angemessen zu berücksichtigen. **
-
Wie werden Rückstellungen gebucht?
Rückstellungen werden in der Buchhaltung gebucht, um zukünftige Verbindlichkeiten oder Verluste abzudecken, die zum Bilanzstichtag wahrscheinlich sind, aber noch nicht genau beziffert werden können. Die Buchung erfolgt durch eine Gegenbuchung auf der Passivseite der Bilanz und einer entsprechenden Aufwandsbuchung in der Gewinn- und Verlustrechnung. Dabei wird der Betrag der Rückstellung geschätzt und entsprechend verbucht. Rückstellungen müssen regelmäßig überprüft und angepasst werden, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
-
Warum gehören Rückstellungen zum Fremdkapital?
Rückstellungen sind Verbindlichkeiten, die zu einem späteren Zeitpunkt fällig werden und daher als Fremdkapital betrachtet werden. Sie entstehen aus bereits eingegangenen Verpflichtungen, wie beispielsweise Garantien oder Rücknahmeverpflichtungen. Da sie erst in der Zukunft bezahlt werden müssen, zählen sie zu den langfristigen Verbindlichkeiten des Unternehmens. Rückstellungen dienen dazu, zukünftige finanzielle Belastungen abzudecken und stellen somit eine Art Fremdfinanzierung dar. Daher werden sie in der Bilanz unter dem Fremdkapital ausgewiesen. **
-
Was versteht man unter Rückstellungen?
Was versteht man unter Rückstellungen? Rückstellungen sind in der Buchhaltung Verbindlichkeiten oder Verpflichtungen, die zu einem bestimmten Zeitpunkt noch nicht fällig sind, aber voraussichtlich in der Zukunft beglichen werden müssen. Sie dienen dazu, zukünftige Ausgaben oder Verpflichtungen bereits in der aktuellen Bilanzperiode zu berücksichtigen und somit ein realistisches Bild der finanziellen Situation eines Unternehmens zu vermitteln. Rückstellungen können beispielsweise für Garantieleistungen, Rücknahmeverpflichtungen oder drohende Verluste aus schwebenden Geschäften gebildet werden. Sie müssen nach bestimmten Regeln und Vorschriften in der Bilanz ausgewiesen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.